
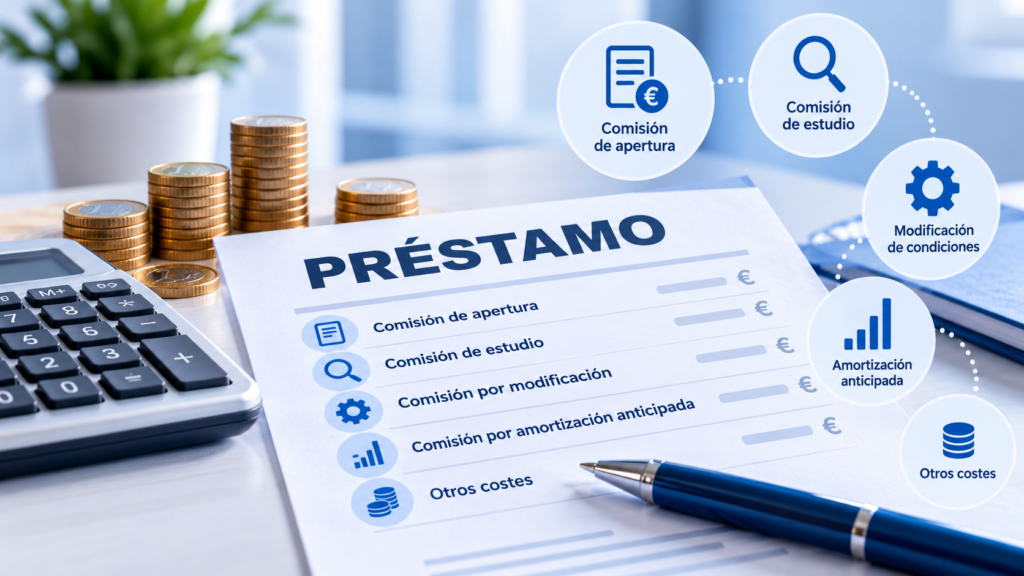
Cuando solicitas un préstamo es fácil centrar toda la atención en el tipo de interés y en la cuota mensual.
Sin embargo, los intereses no son necesariamente el único coste de la financiación.
Un préstamo puede incorporar diferentes comisiones y gastos que aumentan la cantidad total que terminarás pagando.
Por eso, antes de aceptar una oferta, conviene revisar no solo cuánto dinero recibirás y cuánto pagarás cada mes, sino también todos los costes asociados a la operación.
¿Qué son las comisiones de un préstamo?
Las comisiones bancarias son cantidades que una entidad puede cobrar como contraprestación por determinados servicios que presta.
En un préstamo pueden aparecer en diferentes momentos: al estudiar la solicitud, al formalizar la operación, durante la vida del préstamo o cuando se modifica o cancela anticipadamente.
No todas las operaciones tienen las mismas comisiones.
Dos préstamos con el mismo importe y un tipo de interés parecido pueden tener un coste final diferente si sus comisiones y otros gastos son distintos.
Por eso es importante conocerlas antes de firmar.
¿Puede un banco cobrar cualquier comisión?
Con carácter general, las entidades tienen libertad para establecer sus comisiones, salvo cuando existe una norma que limita expresamente determinadas operaciones.
Esto no significa que puedan aplicar cualquier cargo sin condiciones.
Las comisiones y los gastos deben responder a servicios efectivamente prestados o gastos habidos.
Además, no pueden cobrarse servicios que no hayan sido solicitados o aceptados por el cliente y la entidad debe informar previamente de su importe.
Por tanto, al analizar un préstamo hay que comprobar tanto qué comisiones aparecen como las condiciones bajo las que pueden aplicarse.
Comisión de estudio
La comisión de estudio remunera a la entidad por las gestiones necesarias para analizar la solicitud y valorar el riesgo de conceder la financiación.
Habitualmente puede establecerse como un porcentaje sobre el importe solicitado.
Si finalmente la entidad no concede el préstamo, no puede cobrar la comisión de estudio.
No obstante, pueden existir gastos ocasionados por la intervención de otras personas o empresas si se hubiera pactado que esos gastos fueran asumidos por el cliente.
Por eso conviene diferenciar entre la propia comisión de estudio y posibles gastos de terceros.
Comisión de apertura
La comisión de apertura remunera a la entidad por las gestiones administrativas necesarias para formalizar el préstamo.
Puede establecerse como un porcentaje del importe concedido y, en ocasiones, incluir un importe mínimo.
Imagina un préstamo de 10.000 euros con una comisión de apertura del 1 %.
La comisión sería:
10.000 € × 1 % = 100 €
Esos 100 euros forman parte del coste que debes considerar al valorar la financiación.
La comisión de apertura no tiene un límite general establecido, por lo que cada entidad puede determinar su importe.
Sin embargo, debe informarte de ese coste antes de formalizar la operación.
Comisión por modificación de condiciones
Durante la vida del préstamo puedes querer modificar alguna de las condiciones pactadas inicialmente.
Por ejemplo, podría plantearse un cambio en determinadas condiciones del contrato o en las garantías de la operación.
Si la modificación es aceptada por la entidad y el contrato contempla los costes correspondientes, pueden existir comisiones asociadas a las gestiones necesarias para modificar la operación o analizar nuevamente el riesgo.
Antes de solicitar cualquier modificación conviene preguntar cuál será su coste.
Costes relacionados con un impago
Dejar de pagar una cuota puede generar consecuencias económicas adicionales.
Cuando se produce un impago, la entidad puede realizar gestiones para reclamar la cantidad pendiente.
En determinadas circunstancias pueden existir gastos por reclamación de posiciones deudoras.
Estos cargos no deben confundirse con los intereses ordinarios del préstamo ni con otras consecuencias económicas que pueda provocar el incumplimiento.
Si tienes dificultades para pagar una cuota, conviene contactar con la entidad antes de dejar que el problema se prolongue.
Comisión o compensación por amortización anticipada
También puede existir un coste cuando decides devolver el préstamo antes de la fecha inicialmente prevista.
Puede tratarse de una amortización parcial, si adelantas solamente una parte del capital, o total, si cancelas completamente la deuda.
En los créditos al consumo sujetos a la Ley 16/2011 existen límites específicos para la compensación por reembolso anticipado cuando se cumplen las condiciones establecidas legalmente.
Cuando el reembolso se realiza durante un período en el que el tipo deudor es fijo, la compensación no puede superar, con carácter general:
- el 1 % del importe reembolsado anticipadamente si queda más de un año hasta la finalización acordada;
- el 0,5 % si queda un año o menos.
Además, la compensación no puede superar los intereses que se habrían pagado durante el período comprendido entre el reembolso anticipado y la fecha prevista para finalizar el crédito.
La normativa contempla condiciones y excepciones adicionales, por lo que estos límites no deben aplicarse automáticamente a cualquier préstamo.
En otros préstamos será necesario revisar la normativa aplicable y lo pactado en el contrato.
¿Qué otros costes puede tener un préstamo?
Además de las comisiones, pueden existir otros costes asociados a la financiación.
Por ejemplo, algunas ofertas pueden estar vinculadas a la contratación de productos o servicios adicionales.
Puede tratarse, entre otros, de determinados seguros, cuentas u otros productos.
Que una cuota mensual parezca reducida no significa necesariamente que la financiación en su conjunto sea barata.
Antes de contratar debes comprobar si existen productos adicionales, si son obligatorios para obtener el préstamo o para conseguir las condiciones ofrecidas y cuánto cuestan.
El objetivo es conocer el coste de la operación completa, no únicamente el interés anunciado.
¿Las comisiones están incluidas en la TAE?
La TAE es una referencia especialmente importante al comparar financiación.
A diferencia del TIN, la TAE tiene en cuenta no solo el tipo de interés nominal, sino también la frecuencia de los pagos y determinadas comisiones y gastos asociados a la operación.
Esto permite realizar una comparación más completa entre diferentes ofertas.
Sin embargo, no significa que absolutamente cualquier posible gasto esté siempre incluido en la TAE.
Por ejemplo, existen costes que pueden quedar fuera del cálculo dependiendo de su naturaleza y de las condiciones de contratación.
Por eso conviene utilizar la TAE como una referencia fundamental, pero también revisar individualmente las condiciones y costes del contrato.
Ejemplo: dos préstamos con el mismo TIN pueden costar diferente
Imagina dos préstamos de 10.000 euros que anuncian el mismo TIN y tienen el mismo plazo.
El préstamo A no tiene comisión de apertura.
El préstamo B tiene una comisión de apertura del 2 %.
En el préstamo B:
10.000 € × 2 % = 200 €
Aunque ambos anuncien el mismo tipo de interés nominal, el segundo préstamo incorpora un coste inicial adicional de 200 euros.
El ejemplo está simplificado, pero muestra por qué comparar solamente el TIN puede llevar a una conclusión equivocada.
Hay que considerar el coste total de la financiación.
¿Qué debes revisar antes de contratar un préstamo?
Antes de firmar, comprueba como mínimo:
- importe que vas a recibir;
- TIN;
- TAE;
- cuota mensual;
- número de cuotas;
- importe total que tendrás que devolver;
- comisión de apertura;
- comisión de estudio, si existe;
- costes por modificación de condiciones;
- costes relacionados con posibles impagos;
- condiciones de amortización anticipada;
- productos adicionales asociados;
- otros gastos previstos en la operación.
También debes revisar la información precontractual facilitada por la entidad.
No tengas en cuenta únicamente el mensaje publicitario o la cuota que aparece destacada en la oferta.
¿Cómo comparar correctamente dos préstamos?
Una comparación útil debe realizarse entre operaciones equivalentes.
Si quieres comparar dos préstamos, intenta que tengan:
- el mismo importe solicitado;
- un plazo similar;
- una estructura de devolución comparable.
Después revisa la TAE y los costes asociados.
Por ejemplo, un préstamo puede ofrecer un TIN inferior pero incorporar una comisión de apertura elevada.
Otro puede tener un TIN ligeramente superior pero carecer de esa comisión.
No puedes determinar cuál resulta más económico observando solamente uno de esos datos.
Necesitas analizar el conjunto de la operación.
¿Qué ocurre si cancelas el préstamo antes de tiempo?
Si estás pensando en amortizar anticipadamente, no debes limitarte a comprobar el capital que queda pendiente.
Para conocer el coste de una cancelación total pueden intervenir diferentes conceptos, como:
- capital pendiente;
- intereses generados y todavía no pagados hasta la fecha efectiva de cancelación;
- compensación por amortización anticipada, cuando proceda;
- otros gastos específicamente previstos en determinadas operaciones.
Por eso conviene solicitar a la entidad el importe exacto de cancelación para una fecha concreta.
Si solo quieres amortizar una parte del préstamo, solicita también una simulación de cómo afectará la operación a la cuota o al plazo restante.
¿Por qué es importante leer la información precontractual?
Antes de contratar un préstamo al consumo, la entidad debe facilitarte información que permita conocer las características de la financiación y comparar diferentes ofertas.
No deberías tomar la decisión únicamente porque una cuota mensual parezca asumible.
Revisa cuánto dinero terminarás devolviendo y qué costes pueden aparecer durante toda la vida del préstamo.
También debes comprobar qué ocurriría si tus circunstancias cambian y necesitas modificar o cancelar anticipadamente la financiación.
TIN, TAE y comisiones: no son lo mismo
El TIN representa el tipo de interés nominal aplicado a la operación.
La TAE ofrece una referencia más amplia porque incorpora el tipo de interés, la periodicidad de los pagos y determinadas comisiones y gastos.
Las comisiones son cargos asociados a determinados servicios u operaciones.
Por eso los tres conceptos están relacionados, pero no significan lo mismo.
Cuando compares préstamos, evita centrarte únicamente en el porcentaje de interés que aparece más destacado.
Cómo evitar sorpresas con las comisiones
Antes de contratar, pide que te expliquen cualquier concepto que no entiendas.
Si aparece una comisión, comprueba:
- cómo se llama;
- por qué se cobra;
- cuánto cuesta;
- cuándo se cobra;
- si es un importe fijo o un porcentaje;
- sobre qué cantidad se calcula;
- en qué circunstancias puede aplicarse.
Una diferencia aparentemente pequeña puede modificar el coste final de la financiación.
Por eso la mejor forma de analizar un préstamo no es preguntar únicamente cuánto pagarás cada mes.
La pregunta correcta es cuánto te costará la financiación en su conjunto y qué condiciones pueden hacer que ese coste cambie durante la vida del préstamo.