
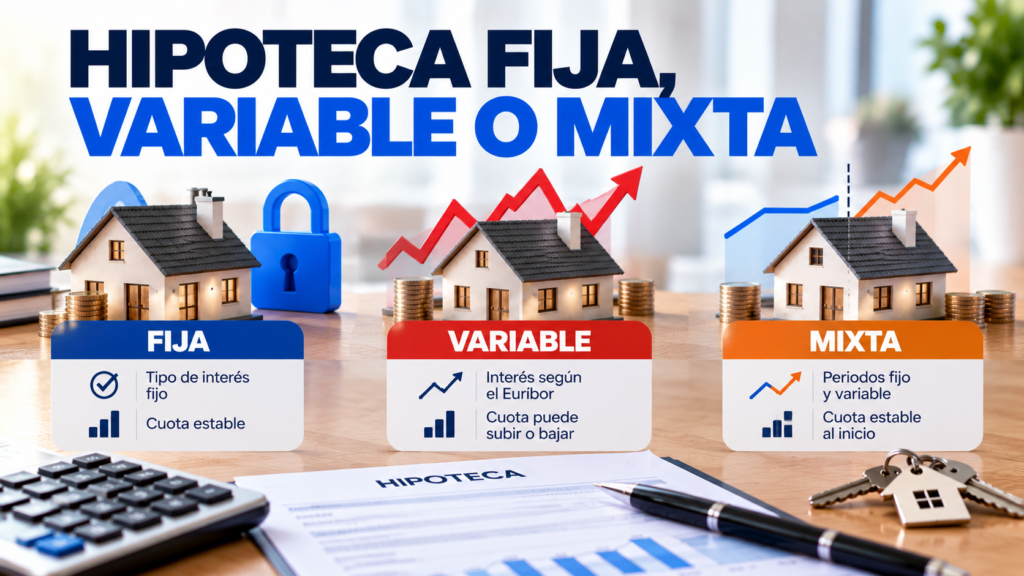
Elegir entre una hipoteca fija, variable o mixta es una de las decisiones más importantes al contratar financiación para comprar una vivienda.
Las tres modalidades permiten financiar una compra mediante un préstamo hipotecario, pero la forma en la que se determina el interés es diferente.
Esa diferencia puede afectar a la cuota que pagarás y, sobre todo, a la incertidumbre que asumirás durante los años que dure la hipoteca.
Por eso no existe una modalidad que sea automáticamente mejor para todo el mundo.
Para elegir correctamente hay que entender cómo funciona cada una y comparar las condiciones concretas que ofrece cada entidad.
¿Qué tipos de hipoteca existen según el interés?
Atendiendo a la forma en la que se establece el tipo de interés, las modalidades principales son:
- hipoteca a tipo fijo;
- hipoteca a tipo variable;
- hipoteca a tipo mixto.
La diferencia fundamental está en qué ocurre con el tipo de interés durante la vida del préstamo.
En una hipoteca fija permanece fijo.
En una variable puede cambiar.
Y en una mixta se combinan periodos con características de tipo fijo y variable.
¿Qué es una hipoteca fija?
Una hipoteca a tipo fijo mantiene el tipo de interés pactado durante toda la vida del préstamo.
Esto significa que las variaciones de los tipos de interés del mercado no modifican el tipo fijo que has contratado.
Su principal característica es, por tanto, la previsibilidad.
Si las demás condiciones que determinan el pago permanecen sin cambios, sabes desde el principio qué tipo de interés se aplicará durante toda la operación.
Ventajas de una hipoteca fija
La principal ventaja es reducir la incertidumbre provocada por las variaciones de los tipos de interés.
Si los tipos de mercado aumentan después de contratar la hipoteca, el tipo fijo pactado no aumenta por ese motivo.
Esto facilita la planificación financiera a largo plazo.
Para una persona que quiere saber con mayor certeza qué esfuerzo económico tendrá que realizar durante los próximos años, esta estabilidad puede resultar especialmente importante.
Riesgos o inconvenientes de una hipoteca fija
La estabilidad también tiene una contrapartida.
Si los tipos de interés del mercado disminuyen significativamente, el tipo que tienes contratado no se reduce automáticamente.
Por tanto, no te beneficias directamente de esas bajadas.
Eso no significa que nunca puedas modificar posteriormente la hipoteca.
Existen mecanismos como la novación o la subrogación que pueden permitir cambiar determinadas condiciones si se cumplen los requisitos correspondientes.
Pero el tipo fijo contratado no se adapta automáticamente al mercado.
¿Qué es una hipoteca variable?
En una hipoteca variable, el tipo de interés puede cambiar durante la vida del préstamo.
Habitualmente se calcula utilizando:
índice de referencia + diferencial.
En España, uno de los índices más utilizados en las hipotecas variables es el Euríbor.
Un contrato podría establecer, por ejemplo:
Euríbor + 0,75 %.
El diferencial permanece según las condiciones pactadas, mientras que el índice de referencia puede variar.
¿Cómo cambia la cuota de una hipoteca variable?
El tipo de interés se revisa con la periodicidad establecida en el contrato.
Cuando llega la revisión se toma el valor correspondiente del índice de referencia y se aplica el diferencial pactado.
Si el índice aumenta, el tipo resultante puede aumentar y la cuota puede subir.
Si disminuye, el tipo resultante puede reducirse y la cuota puede bajar, de acuerdo con las condiciones del préstamo.
Por tanto, una característica fundamental de una hipoteca variable es que existe incertidumbre sobre las cuotas futuras.
Ejemplo sencillo de una hipoteca variable
Imagina una hipoteca cuyo interés se establece como:
Euríbor + 0,80 %.
Si en una revisión el Euríbor aplicable fuese del 2 %, el tipo resultante sería, simplificando:
2 % + 0,80 % = 2,80 %.
Si en una revisión posterior el índice fuese del 3 %, el tipo resultante sería:
3 % + 0,80 % = 3,80 %.
Ese cambio afectaría al cálculo de la cuota correspondiente.
El ejemplo sirve para entender por qué una hipoteca variable puede resultar más o menos costosa dependiendo de la evolución futura del índice.
Ventajas de una hipoteca variable
La principal característica favorable es que puedes beneficiarte de una bajada del índice de referencia.
Si los tipos disminuyen, las revisiones pueden reducir el interés aplicado y, en consecuencia, la cuota.
Pero esto no está garantizado.
La evolución futura de los tipos no puede conocerse con certeza en el momento de contratar una hipoteca a veinte o treinta años.
Riesgos de una hipoteca variable
El principal riesgo es exactamente el contrario.
Si el índice de referencia aumenta, también puede aumentar el tipo de interés aplicado.
Y una subida del interés puede traducirse en una cuota mensual superior.
Por eso no conviene contratar una hipoteca variable calculando únicamente si puedes pagar la cuota inicial.
También debes preguntarte qué ocurriría con tus finanzas si la cuota aumentara.
¿Existen límites mínimos al interés variable?
En los préstamos sujetos a la Ley 5/2019, la normativa establece que en las operaciones a tipo variable no puede fijarse un límite a la baja del tipo de interés.
Además, el interés remuneratorio no puede ser negativo.
Estas reglas deben distinguirse de las condiciones de hipotecas contratadas bajo marcos normativos anteriores.
Por eso, al analizar una hipoteca concreta, también importa conocer cuándo se contrató y qué normativa resulta aplicable.
¿Qué es una hipoteca mixta?
Una hipoteca mixta combina características de las hipotecas fijas y variables.
Habitualmente existe un periodo inicial a tipo fijo.
Después, el préstamo pasa a funcionar con un tipo variable vinculado al índice de referencia establecido en el contrato.
Por ejemplo, una hipoteca podría establecer:
primeros años → tipo fijo
resto del préstamo → Euríbor + diferencial
Las condiciones concretas dependerán de cada oferta.
¿Qué ventaja puede tener una hipoteca mixta?
Durante el periodo inicial a tipo fijo existe mayor previsibilidad.
Sabes qué tipo se aplicará durante esos primeros años.
Posteriormente, cuando comienza el tramo variable, la evolución del índice de referencia pasa a influir en el interés.
Por tanto, una hipoteca mixta no elimina el riesgo de variación de tipos.
Lo aplaza hasta que comienza el periodo variable.
¿Qué riesgo tiene una hipoteca mixta?
Uno de los errores sería analizar únicamente el tipo fijo inicial.
Una oferta puede resultar atractiva durante los primeros años, pero hay que comprobar qué ocurrirá después.
Debes conocer:
- cuánto dura el periodo fijo;
- qué tipo fijo se aplica;
- qué índice se utilizará posteriormente;
- qué diferencial se añadirá;
- cuándo se revisará;
- qué cuota podría resultar en diferentes escenarios.
La hipoteca debe analizarse durante toda su duración, no únicamente durante el tramo inicial.
Fija, variable y mixta: comparación básica
Hipoteca fija
Tipo: permanece fijo durante toda la vida del préstamo.
Principal ventaja: previsibilidad.
Principal riesgo de oportunidad: no te beneficias automáticamente de futuras bajadas de los tipos.
Hipoteca variable
Tipo: cambia en función de un índice de referencia y las condiciones pactadas.
Principal ventaja: puedes beneficiarte de bajadas del índice.
Principal riesgo: la cuota puede aumentar si sube el tipo aplicable.
Hipoteca mixta
Tipo: combina normalmente un periodo inicial fijo y otro posterior variable.
Principal ventaja: estabilidad inicial.
Principal riesgo: después del periodo fijo asumes el riesgo de evolución del índice de referencia.
¿Cuál tiene la cuota más barata?
No puede responderse de forma general.
Depende de:
- las ofertas disponibles;
- el tipo de interés;
- el diferencial;
- el plazo;
- el capital;
- las comisiones;
- las bonificaciones;
- los productos asociados;
- la evolución futura de los tipos en las modalidades variables.
Una hipoteca puede tener una cuota inicial inferior y terminar resultando más costosa.
Por eso no deberías utilizar únicamente la primera mensualidad como criterio de decisión.
¿Qué debes mirar además del tipo de interés?
El interés es fundamental, pero una hipoteca contiene muchas otras condiciones.
Antes de comparar debes revisar:
- TIN.
- TAE.
- Plazo.
- Cuota.
- Comisiones.
- Productos asociados.
- Condiciones de las bonificaciones.
- Amortización anticipada.
- Coste total estimado.
- Condiciones para modificar posteriormente el préstamo.
La TAE resulta especialmente útil para realizar una primera comparación entre ofertas equivalentes porque incorpora determinados costes además del tipo de interés.
¿Qué ocurre con los productos bonificados?
Algunas entidades ofrecen un interés más bajo si el cliente cumple determinadas condiciones.
Puede haber diferencias entre:
tipo bonificado y tipo sin bonificar.
Antes de aceptar una bonificación debes conocer cuánto cuestan los productos o servicios necesarios para conseguirla.
Una reducción del interés no implica necesariamente un ahorro si para obtenerla debes asumir otros costes elevados.
La comparación debe realizarse sobre el conjunto de la operación.
¿Cómo saber cuánto podría subir una hipoteca variable?
No puedes conocer con certeza cuál será el Euríbor u otro índice dentro de varios años.
Pero sí puedes realizar simulaciones.
Por ejemplo, puedes calcular qué ocurriría con la cuota si el tipo aplicable fuese:
- 2 %;
- 3 %;
- 4 %;
- 5 %.
Estos escenarios no predicen el futuro.
Sirven para comprobar si tus ingresos podrían soportar una cuota superior a la inicial.
Esta prueba resulta especialmente útil antes de asumir una hipoteca variable o el tramo variable de una hipoteca mixta.
¿Qué modalidad ofrece mayor estabilidad?
De las tres, la hipoteca fija es la que proporciona mayor previsibilidad respecto al tipo de interés durante toda la vida del préstamo.
La variable introduce incertidumbre desde las revisiones previstas en el contrato.
La mixta proporciona estabilidad durante el periodo fijo, pero posteriormente introduce el componente variable.
Esto no convierte automáticamente a la hipoteca fija en la mejor alternativa.
La estabilidad es solamente uno de los factores que debes valorar.
¿Qué modalidad puede beneficiarse de una bajada de tipos?
Una hipoteca variable puede beneficiarse directamente de una disminución del índice utilizado cuando se produzca la revisión correspondiente.
En una hipoteca mixta esto ocurrirá durante su tramo variable.
En una hipoteca fija, las bajadas del mercado no modifican automáticamente el tipo contratado.
Si las condiciones del mercado cambian sustancialmente, el titular de una hipoteca fija podría estudiar posteriormente alternativas como una novación o una subrogación.
¿Qué ocurre si los tipos suben?
El efecto también depende de la modalidad.
Hipoteca fija: el tipo pactado no aumenta por una subida del mercado.
Hipoteca variable: el tipo puede aumentar en las revisiones y elevar la cuota.
Hipoteca mixta: durante el periodo fijo no se produce ese efecto por la variación del índice, pero aparecerá el riesgo correspondiente cuando comience el tramo variable.
Esta diferencia es fundamental para valorar cuánto riesgo financiero estás dispuesto a asumir.
La FEIN permite conocer las condiciones concretas
Antes de contratar una hipoteca debes revisar la documentación precontractual que corresponda.
La Ficha Europea de Información Normalizada (FEIN) contiene información personalizada sobre la oferta.
En ella puedes comprobar elementos como:
- modalidad del tipo de interés;
- tipo aplicable;
- TAE;
- duración;
- pagos;
- gastos;
- condiciones relevantes del préstamo.
En los préstamos cuyo tipo pueda variar, la normativa también contempla información sobre las posibles repercusiones de esas variaciones.
¿Qué hipoteca deberías elegir?
No existe una respuesta válida para todos los compradores.
La elección depende de las condiciones reales disponibles y de tu situación financiera.
Una persona puede valorar especialmente la estabilidad y preferir evitar variaciones futuras de cuota.
Otra puede aceptar el riesgo de un tipo variable.
Y otra puede considerar adecuada una estructura mixta.
Pero ninguna decisión debería basarse únicamente en intentar adivinar qué hará el Euríbor dentro de varios años.
La comparación debe hacerse utilizando escenarios y condiciones concretas.
Cómo comparar antes de decidir
Una forma práctica consiste en crear una tabla con las ofertas que estés estudiando.
Para cada una anota:
Modalidad: fija, variable o mixta.
TIN: tipo nominal.
TAE: indicador de coste.
Cuota inicial: cuánto pagarías al principio.
Plazo: duración.
Comisiones: costes aplicables.
Bonificaciones: requisitos y coste.
Escenario de subida: cuánto pagarías si aumenta el tipo en una modalidad variable.
Coste total estimado: cuánto supondría la operación bajo los supuestos utilizados.
De esta manera puedes comparar algo mucho más importante que el interés anunciado.
Puedes comparar cómo afectaría cada hipoteca a tus finanzas.
No existe la hipoteca perfecta para todo el mundo
La diferencia entre fija, variable y mixta es esencialmente una distribución diferente del riesgo asociado al tipo de interés.
Con una hipoteca fija obtienes previsibilidad.
Con una variable aceptas que el coste pueda cambiar con el mercado.
Con una mixta combinas ambas situaciones en diferentes etapas del préstamo.
Por eso la pregunta correcta no es simplemente:
«¿Cuál es la mejor hipoteca?»
La pregunta debería ser:
«¿Qué condiciones tiene cada oferta y qué nivel de incertidumbre puedo asumir durante los años que voy a estar pagando?»
Entender esa diferencia es el primer paso para elegir una hipoteca de forma razonada.