Cuando solicitas un préstamo, una de las primeras preguntas que probablemente te hagas es cuánto tendrás que pagar cada mes. La respuesta depende de varios elementos, principalmente del importe solicitado, el tipo de interés, el plazo de devolución y el sistema utilizado para calcular las cuotas.
Conocer cómo se calcula la cuota permite entender mejor una oferta de financiación y comprobar cómo cambia el pago mensual al modificar el importe, el interés o el plazo.
Qué es la cuota de un préstamo
La cuota es la cantidad que el prestatario debe pagar periódicamente a la entidad financiera según las condiciones establecidas en el contrato.
En un préstamo con amortización de capital, cada cuota puede incluir principalmente dos componentes:
- una parte destinada a devolver el capital pendiente;
- y otra correspondiente a los intereses.
La proporción entre ambos componentes puede cambiar a lo largo de la vida del préstamo dependiendo del sistema de amortización utilizado.
De qué depende la cuota de un préstamo
El importe de la cuota depende fundamentalmente de cuatro elementos:
Capital prestado
Es la cantidad de dinero que recibes de la entidad.
Manteniendo iguales el resto de las condiciones, cuanto mayor sea el capital solicitado, mayor será la cuota.
Tipo de interés
El tipo de interés determina el coste que supone disponer del dinero prestado.
Un tipo de interés más elevado implica, manteniendo constantes los demás factores, unos intereses mayores y una cuota más alta.
Para comprender correctamente el coste de la financiación también es importante conocer las diferencias entre el TIN y la TAE.
Plazo de devolución
Es el periodo durante el cual devolverás el préstamo.
Alargar el plazo permite repartir la devolución entre un mayor número de cuotas, por lo que normalmente disminuye su importe mensual.
Sin embargo, si el resto de las condiciones permanecen constantes, un plazo más largo supone generalmente pagar más intereses en total.
Por este motivo, una cuota mensual más baja no significa necesariamente que el préstamo resulte más barato.
Sistema de amortización
También influye la forma utilizada para distribuir la devolución del capital y los intereses.
Uno de los sistemas más habituales en los préstamos concedidos por entidades financieras es el denominado sistema francés.
Cómo funciona el sistema francés
En el sistema francés se pagan cuotas periódicas constantes mientras se mantenga el mismo tipo de interés y no se produzcan otras modificaciones en las condiciones del préstamo.
Aunque la cuota sea la misma, su composición cambia.
Al principio existe más capital pendiente, por lo que una mayor parte de la cuota corresponde a intereses y una menor parte a amortización de capital.
A medida que disminuye el capital pendiente, también disminuyen los intereses generados sobre ese capital y aumenta la parte de la cuota destinada a amortizarlo.
Por tanto, pagar siempre la misma cantidad no significa que todos los meses se pague exactamente la misma cantidad de intereses.
Fórmula para calcular la cuota de un préstamo
Para un préstamo con cuotas mensuales constantes mediante el sistema francés puede utilizarse la siguiente expresión:
Cuota = C × i / [1 − (1 + i)^−n]
Donde:
- C es el capital pendiente o importe del préstamo;
- i es el tipo de interés correspondiente a cada periodo;
- n es el número total de cuotas.
Si disponemos de un TIN anual y las cuotas son mensuales, para una aproximación con periodos mensuales equivalentes el tipo periódico se obtiene dividiendo el tipo anual entre 12.
Esta fórmula permite calcular la cuota correspondiente al capital y los intereses bajo esas hipótesis. Las comisiones, seguros u otros costes asociados deben analizarse por separado cuando corresponda.
Ejemplo de cálculo de una cuota
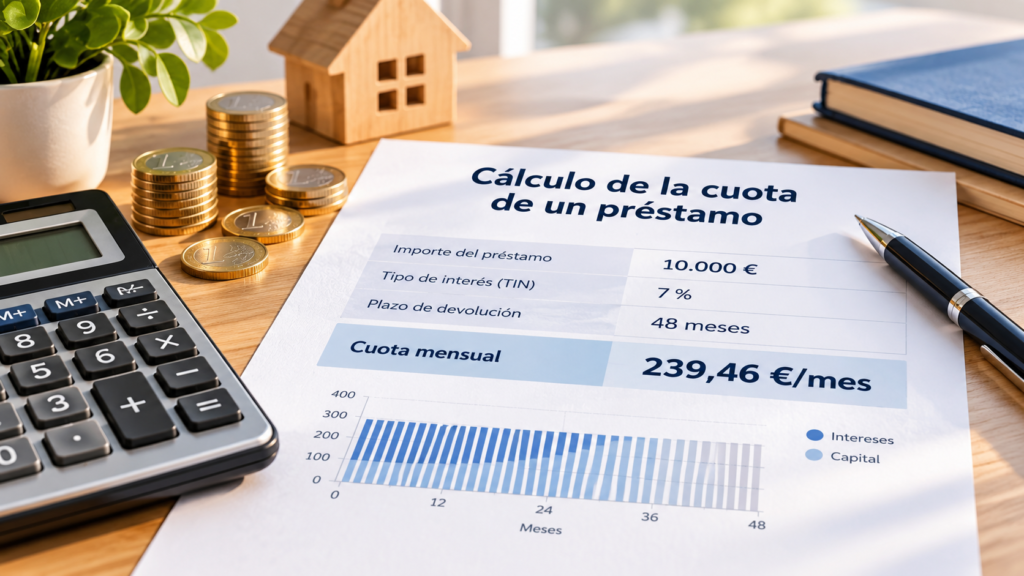
Supongamos un préstamo con estas condiciones:
- Importe: 10.000 €
- TIN anual: 7 %
- Plazo: 48 meses
- Pagos: mensuales
- Sistema: francés
El tipo mensual utilizado para el cálculo sería aproximadamente:
7 % ÷ 12 = 0,5833 % mensual
Aplicando la fórmula de cuota constante, obtenemos aproximadamente:
239,46 € al mes
Durante 48 mensualidades, el importe total correspondiente a esas cuotas sería aproximadamente:
11.494,20 €
La diferencia entre los 10.000 € recibidos y esas cuotas acumuladas sería aproximadamente:
1.494,20 €
En este ejemplo simplificado esa diferencia corresponde a los intereses generados por el préstamo.
El cálculo no incorpora posibles comisiones, seguros ni otros gastos, por lo que no debe confundirse con el coste total de una oferta real.
Qué ocurre si aumentamos el plazo
Supongamos que queremos reducir el importe que pagamos cada mes.
Una posibilidad sería contratar el préstamo con un plazo más largo.
Al distribuir el capital entre más mensualidades, la cuota normalmente disminuye. Sin embargo, el capital permanece prestado durante más tiempo y, manteniendo iguales las demás condiciones, terminaremos pagando más intereses en total.
Por eso existen dos magnitudes diferentes que conviene analizar:
cuánto puedo pagar cada mes
y
cuánto terminaré pagando en total.
Elegir un plazo adecuado implica encontrar un equilibrio entre ambas.
Qué ocurre si aumenta el tipo de interés
Manteniendo el mismo capital y el mismo plazo, un tipo de interés superior incrementa el coste financiero del préstamo.
En consecuencia, la cuota calculada también será mayor.
Esta es una de las razones por las que no conviene comparar préstamos únicamente observando la cuota anunciada. Dos ofertas pueden mostrar mensualidades diferentes porque utilizan distintos plazos, tipos de interés o condiciones.
Cuota mensual y coste total no son lo mismo
Una cuota pequeña puede parecer inicialmente más cómoda, pero no permite determinar por sí sola qué préstamo resulta menos costoso.
Por ejemplo, extender considerablemente el plazo puede reducir el pago mensual y, al mismo tiempo, aumentar el importe total de intereses.
Antes de contratar conviene revisar conjuntamente:
- el importe recibido;
- el número de cuotas;
- el importe de cada cuota;
- el TIN;
- la TAE;
- las comisiones y otros costes aplicables;
- el plazo;
- y el importe total adeudado.
De esta manera podemos analizar tanto la capacidad para asumir las mensualidades como el coste global de la financiación.
Cómo calcular tu propia cuota
Para hacer una simulación necesitas conocer como mínimo:
- El importe que quieres solicitar.
- El tipo de interés aplicable.
- El plazo durante el que devolverás el préstamo.
- La periodicidad de los pagos.
- El sistema de amortización utilizado.
Con estos datos puede calcularse una cuota estimada.
No obstante, el resultado de un simulador puede diferir de la cuota contractual si existen condiciones adicionales, fechas de pago diferentes, periodos de carencia, cambios del tipo de interés u otras particularidades.
Por eso una simulación debe utilizarse como referencia y posteriormente contrastarse con la información proporcionada por la entidad.
En resumen
La cuota de un préstamo no se determina únicamente por la cantidad de dinero solicitada.
El capital, el tipo de interés, el plazo y el sistema de amortización determinan cómo se distribuye la devolución.
En los préstamos con sistema francés y tipo constante, las cuotas permanecen iguales, aunque la proporción destinada a intereses y amortización de capital va cambiando.
Alargar el plazo puede reducir el esfuerzo mensual, pero también incrementar los intereses totales. Por ello, antes de elegir una financiación conviene valorar conjuntamente la cuota mensual y el coste total de la operación.