Cómo empezar a invertir: conceptos que debes entender antes de invertir tu dinero
Invertir consiste en destinar dinero a determinados activos o productos con la expectativa de obtener una rentabilidad futura, asumiendo a cambio un determinado nivel de riesgo.
Existen muchas formas de hacerlo: fondos de inversión, acciones, renta fija, ETF y otros instrumentos financieros. Sin embargo, empezar a invertir no debería consistir simplemente en elegir el producto que promete una mayor rentabilidad.
Antes de tomar una decisión conviene analizar la situación financiera personal, determinar cuándo se necesitará el dinero, comprender cuánto riesgo se puede asumir y conocer las características y costes del producto elegido.
¿Qué significa invertir?
Cuando una persona invierte, destina una cantidad de dinero a un activo o producto financiero esperando obtener un rendimiento.
Ese resultado no está necesariamente garantizado.
Dependiendo del producto y de las condiciones del mercado, una inversión puede generar ganancias, permanecer prácticamente sin cambios o producir pérdidas.
Esta incertidumbre diferencia la inversión de determinadas formas de ahorro bancario.
Por ello, antes de invertir resulta fundamental comprender de dónde puede proceder la rentabilidad y qué riesgos se están asumiendo para intentar obtenerla.
¿Qué deberías hacer antes de empezar a invertir?
El primer paso no debería ser elegir una acción, un fondo o un ETF.
Antes conviene analizar la situación financiera personal.
Entre otras cuestiones, resulta útil conocer:
- los ingresos y gastos;
- las deudas y obligaciones económicas;
- el ahorro disponible;
- las necesidades de liquidez;
- los objetivos financieros;
- el plazo durante el que puede mantenerse el dinero invertido;
- la capacidad para asumir pérdidas.
No debería utilizarse para una inversión dinero que pueda ser necesario a corto plazo para cubrir gastos u obligaciones.
Por ello, disponer previamente de una planificación financiera y de un colchón para imprevistos puede evitar tener que vender una inversión en un momento desfavorable.
¿Qué es el horizonte temporal?
El horizonte temporal es el periodo durante el cual se prevé mantener una inversión antes de necesitar el dinero.
Puede ser corto, medio o largo dependiendo del objetivo.
Por ejemplo, invertir un dinero que se necesitará próximamente para realizar una compra importante plantea una situación diferente a invertir para un objetivo situado a varias décadas.
El plazo influye en el nivel de riesgo que puede resultar asumible.
Por ello, antes de elegir un producto conviene preguntarse cuándo se necesitará recuperar el capital y qué ocurriría si en ese momento la inversión tuviera un valor inferior al inicial.
¿Qué relación existe entre riesgo y rentabilidad?
Riesgo y rentabilidad están relacionados.
La posibilidad de obtener una rentabilidad mayor suele implicar asumir algún tipo de riesgo adicional.
Esto no significa que asumir más riesgo garantice obtener más rentabilidad. Precisamente porque existe riesgo, el resultado puede ser diferente del esperado y pueden producirse pérdidas.
Por tanto, una rentabilidad potencial elevada no debería analizarse de forma aislada.
También hay que preguntarse cuánto dinero podría perderse y si esa pérdida sería asumible.
¿Qué significa tener un perfil de inversor?
El perfil de inversor refleja diferentes características personales que influyen en qué inversiones pueden resultar adecuadas.
Entre ellas se encuentran:
- situación financiera;
- objetivos;
- horizonte temporal;
- conocimientos y experiencia;
- capacidad para soportar pérdidas;
- tolerancia al riesgo.
Dos personas con la misma cantidad de dinero pueden tener perfiles completamente diferentes.
Una puede disponer de ingresos estables, un horizonte de varias décadas y una elevada capacidad para asumir fluctuaciones, mientras que otra puede necesitar el dinero dentro de poco tiempo.
Por ello, no existe una inversión universalmente adecuada para todos los inversores.
¿Qué tipos de inversiones existen?
El mercado financiero ofrece numerosos instrumentos.
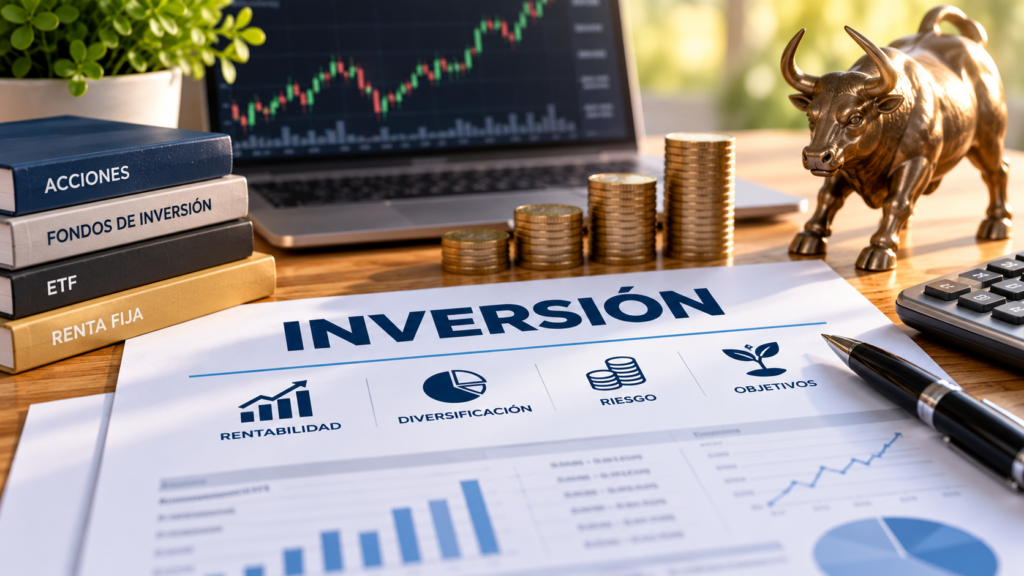
Entre los más conocidos se encuentran las acciones, la renta fija, los fondos de inversión y los ETF.
Acciones
Una acción representa una participación en el capital de una empresa.
Su precio puede subir o bajar y el inversor puede obtener beneficios o pérdidas dependiendo de su evolución y de otros posibles rendimientos, como los dividendos cuando existan.
Renta fija
La renta fija incluye instrumentos mediante los que un emisor obtiene financiación y asume determinadas obligaciones frente al inversor.
Dentro de esta categoría pueden encontrarse letras, bonos y obligaciones.
La denominación “renta fija” no significa necesariamente que la inversión esté libre de riesgo ni que su valor permanezca siempre estable.
Fondos de inversión
Un fondo reúne las aportaciones de diferentes inversores y las invierte conjuntamente siguiendo una política determinada.
Dependiendo del fondo, puede invertir en renta fija, renta variable u otros activos, o combinar diferentes clases.
Sus características, riesgos, gastos y política de inversión deben analizarse antes de invertir.
ETF
Los fondos cotizados o ETF son fondos que se negocian en mercados bursátiles de forma similar a las acciones.
Muchos buscan reproducir el comportamiento de un índice, aunque existen ETF con estrategias y activos de referencia diferentes.
Que un ETF replique un índice no elimina el riesgo de mercado: su valor puede subir o bajar.
¿Qué es la diversificación?
Diversificar consiste en distribuir una inversión entre diferentes activos en lugar de concentrarla completamente en uno solo.
El objetivo es reducir la dependencia del resultado de una única inversión.
Por ejemplo, una cartera excesivamente concentrada en una sola empresa estará muy condicionada por lo que ocurra con esa compañía.
La diversificación puede realizarse entre distintos activos, empresas, sectores, mercados o áreas geográficas, dependiendo de la estrategia utilizada.
Sin embargo, diversificar no elimina todos los riesgos ni garantiza obtener beneficios.
¿Qué es la liquidez de una inversión?
La liquidez refleja la facilidad con la que una inversión puede convertirse en dinero.
No todos los productos ofrecen las mismas condiciones para recuperar el capital.
Antes de invertir conviene conocer:
- cuándo puede recuperarse el dinero;
- cuánto tiempo puede tardar;
- qué costes puede tener;
- si existe riesgo de vender con pérdidas;
- si existen restricciones o penalizaciones.
La liquidez cobra especial importancia cuando existe la posibilidad de necesitar el dinero antes de lo previsto.
¿Por qué importan las comisiones?
Las comisiones y gastos reducen la rentabilidad obtenida por el inversor.
Dependiendo del producto y del intermediario pueden existir diferentes costes relacionados con la compra, venta, gestión, custodia u otras operaciones.
Dos inversiones con una evolución similar pueden producir resultados netos diferentes si sus costes son distintos.
Por ello, antes de contratar conviene conocer no solo la rentabilidad potencial, sino también el coste total asociado.
¿Qué importancia tiene la fiscalidad?
Las inversiones pueden generar consecuencias fiscales.
Dividendos, intereses, ganancias o pérdidas patrimoniales y otros rendimientos pueden recibir tratamientos diferentes según el producto y las circunstancias aplicables.
La fiscalidad también puede cambiar con el tiempo.
Por ello, el resultado económico de una inversión no debería analizarse únicamente antes de impuestos.
Este aspecto tendrá especial importancia cuando se comparen productos con tratamientos fiscales diferentes.
¿Qué debes comprobar antes de utilizar un broker o intermediario?
No debería entregarse dinero a cualquier plataforma que ofrezca inversiones.
Antes de operar conviene comprobar que la entidad está autorizada para prestar los servicios correspondientes.
La CNMV mantiene registros oficiales de entidades autorizadas y también publica advertencias relacionadas con entidades que pueden estar prestando servicios de inversión sin autorización.
Que una plataforma tenga una página web profesional, aparezca en redes sociales o prometa acceso sencillo a mercados financieros no sustituye esta comprobación.
¿Por qué no debes invertir en algo que no entiendes?
Antes de comprar un producto financiero hay que comprender sus características básicas.
Como mínimo, debería poder responderse a preguntas como:
- ¿En qué estoy invirtiendo?
- ¿De dónde puede proceder la rentabilidad?
- ¿Cuánto puedo perder?
- ¿Cuándo puedo recuperar el dinero?
- ¿Qué costes existen?
- ¿Qué riesgos estoy asumiendo?
Si no se comprende cómo funciona un producto, resulta difícil evaluar si encaja con los objetivos y el nivel de riesgo asumible.
La complejidad tampoco implica automáticamente una mayor rentabilidad.
¿Es mejor invertir todo de una vez o periódicamente?
Existen diferentes formas de realizar aportaciones.
Una persona puede invertir una cantidad disponible en un momento determinado o realizar aportaciones periódicas durante un periodo prolongado.
Ambas estrategias tienen características diferentes y su conveniencia depende de factores como la situación financiera, el horizonte temporal, los objetivos y el riesgo asumido.
Las aportaciones periódicas permiten incorporar la inversión a una planificación financiera regular, pero no eliminan el riesgo de mercado ni garantizan beneficios.
¿Cómo dar los primeros pasos para invertir?
Un proceso inicial puede estructurarse de forma sencilla.
Primero, conocer la situación financiera y separar el dinero que pueda ser necesario para gastos e imprevistos.
Segundo, definir el objetivo y el horizonte temporal.
Tercero, determinar qué nivel de pérdida podría asumirse sin comprometer la situación económica.
Cuarto, estudiar los productos disponibles y comprender sus riesgos, liquidez y costes.
Quinto, comprobar que el intermediario utilizado está autorizado.
Y finalmente, una vez realizada la inversión, realizar un seguimiento periódico para comprobar si continúa siendo coherente con los objetivos iniciales.
Invertir no consiste únicamente en decidir qué comprar. También implica saber por qué se compra, durante cuánto tiempo se pretende mantener y qué riesgos se están aceptando.