Comprar una vivienda con financiación implica afrontar más costes que el precio del inmueble y los intereses de la hipoteca.
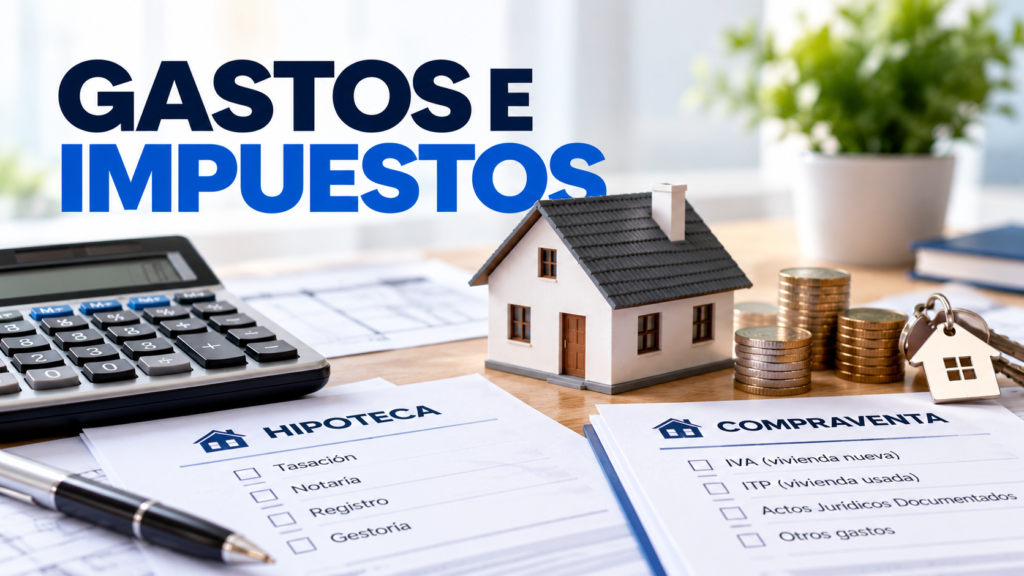
Pueden aparecer gastos relacionados con la propia compraventa, impuestos y costes vinculados a la formalización del préstamo hipotecario. Sin embargo, no todos corresponden al comprador y tampoco todos son realmente «gastos de la hipoteca».
Distinguirlos es importante para calcular cuánto dinero necesitas antes de comprar una vivienda y para saber qué conceptos debe asumir la entidad financiera.
Gastos de la hipoteca y gastos de comprar una vivienda: no son lo mismo
Cuando una persona compra una vivienda mediante una hipoteca se producen normalmente dos operaciones relacionadas, pero diferentes.
Por un lado está la compraventa de la vivienda.
Por otro está la contratación del préstamo hipotecario utilizado para financiarla.
Cada operación puede generar sus propios costes.
La compraventa puede estar sujeta a impuestos y otros gastos relacionados con la adquisición del inmueble.
La constitución de la hipoteca genera, por su parte, determinados gastos de formalización.
Por ello, decir simplemente que «comprar una casa tiene gastos de hipoteca» puede llevar a confusión.
¿Qué gastos genera la formalización de una hipoteca?
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, establece cómo deben distribuirse determinados gastos asociados a la formalización del préstamo.
En los préstamos sujetos a esta normativa, el reparto general es el siguiente:
- Tasación del inmueble: corresponde al prestatario.
- Gestoría: corresponde al prestamista.
- Registro de la Propiedad: corresponde al prestamista.
- Notaría de la escritura del préstamo hipotecario: corresponde al prestamista.
- Copias de la escritura: las paga quien las solicite.
Esto significa que actualmente el comprador no tiene que asumir todos los gastos derivados de constituir una hipoteca.
Sin embargo, continúa existiendo al menos un coste especialmente relevante para el prestatario: la tasación.
¿Quién paga la tasación de la vivienda?
La tasación permite determinar el valor del inmueble que servirá como garantía del préstamo.
En los préstamos sujetos a la Ley 5/2019, el coste de la tasación corresponde al prestatario.
La tasación resulta especialmente importante porque la cantidad que una entidad está dispuesta a financiar puede estar relacionada con el valor de tasación y con el precio de compraventa, además de depender de su política de riesgos y de la situación financiera del solicitante.
Por tanto, antes de contratar una hipoteca debes tener en cuenta este coste dentro del dinero necesario para completar la operación.
¿Quién paga la notaría de la hipoteca?
En la escritura del préstamo hipotecario, los aranceles notariales corresponden al prestamista en los términos establecidos por la Ley 5/2019.
Esto se refiere a la escritura del préstamo hipotecario.
Conviene distinguirla de la escritura relacionada con la compraventa del inmueble, porque son actos jurídicos diferentes y los costes de la compraventa tienen su propio tratamiento.
Además, si alguna de las partes solicita copias adicionales de la escritura hipotecaria, el coste de esas copias corresponde a quien las solicite.
¿Quién paga el Registro de la Propiedad?
La inscripción de la garantía hipotecaria en el Registro de la Propiedad genera gastos registrales.
En los préstamos sujetos a la Ley 5/2019, estos gastos corresponden al prestamista.
De nuevo, estamos hablando de los gastos registrales derivados de la garantía hipotecaria, no necesariamente de todos los gastos registrales que puedan existir como consecuencia de la compraventa.
¿Quién paga la gestoría de la hipoteca?
Los gastos de gestoría relacionados con la formalización del préstamo hipotecario corresponden también al prestamista en los préstamos sujetos a la Ley 5/2019.
La gestoría puede intervenir en la tramitación documental necesaria para completar determinadas actuaciones relacionadas con la operación.
Por tanto, no debe añadirse automáticamente al presupuesto del comprador como si fuera un coste hipotecario que necesariamente tuviera que asumir.
¿Qué ocurre con el impuesto de Actos Jurídicos Documentados?
El Impuesto sobre Actos Jurídicos Documentados, conocido habitualmente por sus siglas AJD, ha sido tradicionalmente uno de los conceptos que más confusión ha generado al hablar de gastos hipotecarios.
En las escrituras de préstamo con garantía hipotecaria, la normativa del impuesto establece actualmente que el sujeto pasivo es el prestamista.
Por tanto, en una hipoteca ordinaria de este tipo, el cliente no debe calcular el AJD de la escritura hipotecaria como un gasto que deba pagar directamente por constituir el préstamo.
Esto no significa que comprar una vivienda esté libre de impuestos.
La compraventa puede generar otros tributos completamente diferentes.
¿Qué impuestos se pagan al comprar una vivienda?
Aquí debemos abandonar momentáneamente la hipoteca y centrarnos en la adquisición del inmueble.
El impuesto aplicable depende, entre otras cuestiones, de si se compra una vivienda nueva o usada y de las circunstancias concretas de la operación.
Vivienda nueva
La adquisición de una vivienda nueva al promotor está generalmente sujeta al Impuesto sobre el Valor Añadido (IVA).
Además, pueden existir otros tributos asociados a la operación, como Actos Jurídicos Documentados, de acuerdo con la normativa aplicable y las competencias tributarias correspondientes.
Vivienda usada
La compra de una vivienda de segunda mano está generalmente sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP).
Los tipos y determinadas bonificaciones pueden variar según la comunidad autónoma y las circunstancias del comprador o del inmueble.
Por ello, no existe un único porcentaje de ITP que pueda aplicarse indistintamente a cualquier compra de vivienda en España.
El impuesto de la compra no es un gasto de la hipoteca
Esta distinción merece especial atención.
Si compras una vivienda usada y tienes que pagar ITP, tendrías que afrontar ese impuesto aunque compraras la vivienda sin hipoteca.
Lo mismo ocurre con el IVA correspondiente a la adquisición de una vivienda nueva.
Por tanto:
Hipoteca → financiación de la compra.
ITP, IVA y otros tributos de adquisición → consecuencias fiscales de comprar el inmueble.
Aunque todos estos desembolsos aparezcan prácticamente al mismo tiempo, no tienen el mismo origen.
¿La hipoteca financia también los gastos e impuestos?
No debe darse por hecho.
Las entidades establecen sus propios criterios de financiación y riesgo, y la cantidad concedida puede depender del precio de compra, del valor de tasación y de la capacidad económica del solicitante, entre otros factores.
Por eso una persona que quiera comprar una vivienda suele necesitar disponer de ahorros.
No solo puede ser necesario aportar la parte del precio que no cubra la financiación, sino también afrontar los impuestos y demás costes que correspondan al comprador.
Esta es una de las razones por las que resulta importante calcular el dinero necesario antes de iniciar una operación de compra.
Ejemplo simplificado
Imagina una vivienda con un precio de 200.000 euros.
El comprador obtiene financiación hipotecaria, pero tendrá que analizar separadamente:
- la parte del precio que no financia el banco;
- la tasación;
- los impuestos correspondientes a la compraventa;
- los gastos propios de la adquisición que le correspondan;
- cualquier otro coste adicional de la operación.
Al mismo tiempo, determinados gastos de formalización de la hipoteca, como notaría de la escritura del préstamo, registro y gestoría, corresponden a la entidad en los supuestos establecidos por la Ley 5/2019.
Por tanto, calcular simplemente un porcentaje genérico sobre 200.000 euros y llamarlo «gastos de hipoteca» no ofrece una imagen suficientemente precisa.
¿Cuánto dinero necesitas para comprar una vivienda con hipoteca?
No existe una cifra universal.
Dependerá de:
- el precio de la vivienda;
- el porcentaje que financie la entidad;
- el valor de tasación;
- si la vivienda es nueva o usada;
- la comunidad autónoma;
- los impuestos aplicables;
- las posibles bonificaciones fiscales;
- los demás costes de la compraventa;
- tu situación personal.
Por eso conviene realizar los cálculos para cada operación concreta.
Dos viviendas con el mismo precio pueden requerir desembolsos iniciales diferentes si una es nueva y otra usada o si se encuentran en comunidades autónomas diferentes.
¿Dónde puedes consultar los costes antes de firmar?
La entidad debe proporcionar información precontractual sobre las condiciones de la hipoteca.
Entre la documentación relevante se encuentra la Ficha Europea de Información Normalizada (FEIN), que permite conocer las características principales de la oferta hipotecaria.
También debe facilitarse la documentación prevista legalmente sobre los gastos y demás condiciones del préstamo.
Además, antes de firmar, el prestatario debe comparecer ante el notario dentro del procedimiento establecido por la Ley 5/2019 para recibir asesoramiento sobre la documentación y las condiciones del préstamo.
Esto permite aclarar dudas antes de asumir una obligación financiera que puede durar décadas.
No confundas gastos con comisiones
Los gastos hipotecarios tampoco son exactamente lo mismo que las comisiones bancarias.
Una comisión es una cantidad que la entidad puede cobrar por determinados servicios u operaciones, cuando corresponda.
Por ejemplo, una hipoteca puede contemplar una comisión de apertura o determinadas compensaciones asociadas a operaciones posteriores.
Los gastos de notaría, registro, gestoría o tasación tienen una naturaleza diferente.
Por eso, al estudiar una hipoteca conviene separar:
- intereses;
- comisiones;
- gastos de formalización;
- impuestos;
- gastos derivados de la compraventa;
- productos o servicios adicionales.
Esta separación permite entender mejor el coste real de la operación.
Qué debes calcular antes de comprar
Antes de firmar una hipoteca, prepara un presupuesto completo de la operación.
Incluye al menos:
- Precio de la vivienda.
- Cantidad que financiará el banco.
- Ahorro necesario para completar el precio.
- Coste de la tasación.
- Impuestos de la compraventa.
- Otros gastos de adquisición que te correspondan.
- Posibles comisiones de la hipoteca.
- Dinero que conservarás después de la compra.
Este último punto también es importante.
Destinar todos tus ahorros a la entrada y los gastos puede dejarte sin margen para afrontar reparaciones, mudanzas, mobiliario u otros imprevistos posteriores.
La hipoteca es solo una parte del coste de comprar una vivienda.
Separar correctamente financiación, gastos e impuestos permite saber con mucha más precisión cuánto dinero necesitas realmente para completar la operación.