Una hipoteca puede acompañarte durante varias décadas. En ese tiempo pueden cambiar los tipos de interés, tus ingresos, tus necesidades económicas e incluso las condiciones que ofrecen las entidades financieras.
Por eso, las condiciones que parecían adecuadas cuando firmaste el préstamo pueden dejar de serlo años después.
Una de las posibilidades para modificar una hipoteca existente es realizar una novación hipotecaria.
La novación permite cambiar determinadas condiciones del préstamo mediante un acuerdo con la misma entidad financiera. Puede utilizarse, por ejemplo, para modificar el tipo de interés, ampliar o reducir el plazo o realizar otros cambios en las condiciones de la financiación.
Sin embargo, modificar una hipoteca puede generar costes y también alterar significativamente el importe total que terminarás pagando.
¿Qué es una novación de hipoteca?
La novación consiste en modificar determinadas condiciones de un préstamo hipotecario que ya existe.
En lugar de cancelar la hipoteca y contratar necesariamente otra desde cero, el cliente y la entidad acuerdan modificar algunos elementos del préstamo vigente.
Para ello debe existir un acuerdo entre las partes cuando la modificación solicitada no derive de un derecho reconocido específicamente por la normativa.
Por tanto, solicitar una novación no significa que el banco tenga que aceptar cualquier cambio propuesto.
La entidad puede analizar nuevamente la situación financiera del cliente y valorar si acepta las nuevas condiciones.
¿Qué condiciones de una hipoteca pueden modificarse?
Una novación puede afectar a distintos elementos del préstamo.
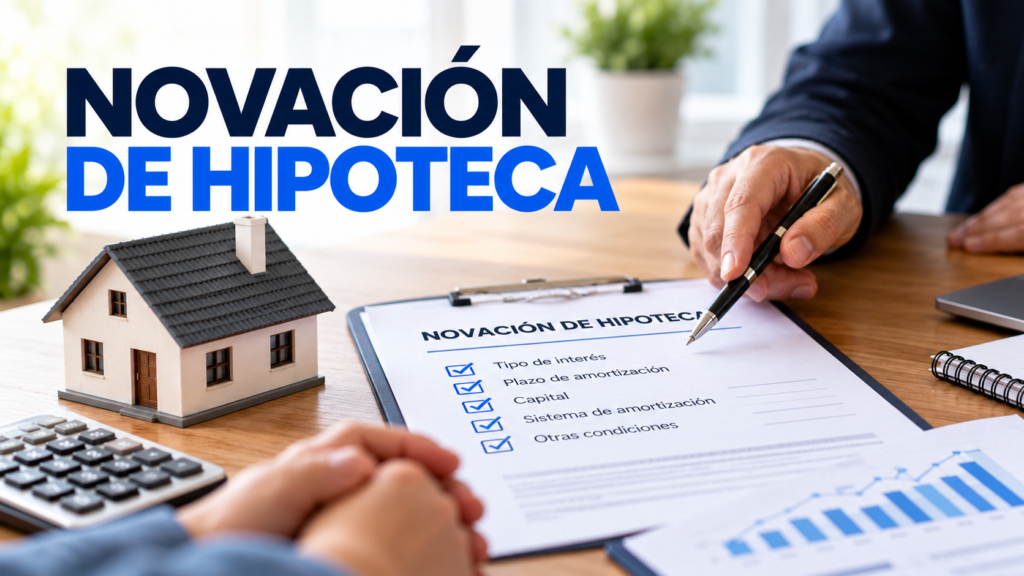
La Ley 2/1994 contempla modificaciones relacionadas, entre otros aspectos, con:
- la ampliación o reducción del capital;
- la alteración del plazo;
- las condiciones del tipo de interés;
- el método o sistema de amortización;
- otras condiciones financieras;
- determinadas garantías personales.
Las posibilidades concretas dependerán del préstamo, de la modificación solicitada y del acuerdo alcanzado con la entidad.
No todas las novaciones tienen, por tanto, el mismo objetivo.
Cambiar el tipo de interés de la hipoteca
Una de las razones para negociar una novación puede ser modificar las condiciones del tipo de interés.
Por ejemplo, un cliente puede querer revisar el diferencial de una hipoteca variable o negociar un cambio en la estructura del tipo aplicable.
También pueden plantearse modificaciones entre diferentes modalidades de interés cuando la entidad las acepte y se cumplan las condiciones correspondientes.
Este tipo de operación debe analizarse teniendo en cuenta no solo la nueva cuota, sino también:
- el nuevo tipo de interés;
- el plazo restante;
- los costes de la modificación;
- el capital pendiente;
- el ahorro total estimado.
Una reducción aparentemente pequeña del tipo puede tener un efecto relevante cuando todavía queda mucho capital y muchos años de hipoteca.
Ampliar el plazo mediante una novación
Otra modificación habitual es ampliar el plazo de devolución.
Si el capital pendiente se distribuye durante más años, la cuota mensual puede disminuir.
Esto puede resultar útil para una persona que necesita reducir temporal o permanentemente el esfuerzo financiero mensual.
Sin embargo, ampliar el plazo tiene una consecuencia importante.
Si las demás condiciones se mantienen, estarás pagando intereses durante más tiempo y el coste total de la hipoteca puede aumentar.
Por eso no conviene valorar una ampliación de plazo únicamente por la reducción de la mensualidad.
Debes comparar:
cuota actual → nueva cuota → plazo actual → nuevo plazo → intereses totales estimados.
¿Se puede reducir el plazo?
También puede plantearse una reducción del plazo si las circunstancias económicas del prestatario lo permiten y la entidad acepta la modificación.
Reducir el plazo puede permitir terminar de pagar antes y disminuir los intereses futuros, aunque normalmente implica asumir una cuota mensual superior si no se modifica simultáneamente el capital u otras condiciones.
En determinados casos puede existir otra alternativa: realizar una amortización anticipada y destinarla a reducir el plazo.
Por eso, si el objetivo es terminar antes la hipoteca, conviene comparar ambas posibilidades y sus respectivos costes.
¿Se puede ampliar el capital de una hipoteca?
Una novación también puede contemplar una ampliación del capital prestado.
Esto supone aumentar la deuda hipotecaria existente.
La entidad analizará la operación y la solvencia del cliente antes de decidir si acepta conceder financiación adicional.
Una ampliación de capital puede utilizarse para diferentes finalidades, pero no debe confundirse con disponer gratuitamente de una cantidad adicional.
El aumento del capital incrementa la deuda y puede modificar la cuota, el plazo y los intereses totales.
Antes de aceptarlo hay que calcular el coste completo de la nueva financiación.
¿Cuánto cuesta hacer una novación?
No existe un único coste aplicable a todas las novaciones.
Dependerá de qué se modifique, del contrato existente, de la normativa aplicable y de las características concretas de la operación.
Puede existir una comisión por modificación de condiciones o garantías cuando corresponda.
Sin embargo, determinados cambios están sujetos a límites específicos.
Por ejemplo, el Banco de España señala que, cuando la novación tenga por objeto la ampliación del plazo del préstamo, la comisión no puede superar el 0,1 % del capital pendiente de amortizar.
Además de las posibles comisiones, una modificación puede requerir determinadas actuaciones notariales, registrales o administrativas dependiendo del cambio realizado.
Por eso conviene solicitar a la entidad un desglose de los costes antes de aceptar la operación.
¿Todas las novaciones necesitan una nueva escritura?
Dependerá de la modificación realizada y de cómo deba formalizarse.
Determinados cambios de las condiciones de un préstamo hipotecario requieren formalización mediante escritura pública y, cuando corresponda, inscripción registral.
Esto es especialmente relevante porque la hipoteca no es únicamente un contrato de préstamo: existe también una garantía inscrita sobre un inmueble.
Por ello, algunos cambios pueden necesitar reflejarse formalmente.
La entidad y el notario deben informar de la documentación necesaria para cada operación concreta.
Novación y subrogación: no son lo mismo
Estos dos conceptos suelen confundirse.
En una novación, negocias la modificación de la hipoteca con la entidad que ya tiene tu préstamo.
En una subrogación acreedora, otra entidad pasa a ocupar la posición del banco actual en la hipoteca, siguiendo el procedimiento correspondiente.
Simplificando:
Novación → modificas la hipoteca con tu banco.
Subrogación → trasladas la hipoteca a otro banco.
Las dos operaciones pueden utilizarse para intentar mejorar las condiciones de una hipoteca, pero sus procedimientos y costes no son idénticos.
¿Qué opción puede resultar más conveniente?
No existe una respuesta universal.
Si tu entidad actual acepta unas condiciones competitivas, una novación puede evitar la necesidad de trasladar el préstamo.
Si otra entidad ofrece unas condiciones sustancialmente mejores, puede tener sentido estudiar una subrogación.
Para compararlas habría que analizar:
- tipo de interés resultante;
- nueva cuota;
- plazo;
- capital pendiente;
- comisiones;
- otros gastos;
- productos asociados;
- coste total restante de la hipoteca.
La comparación debe hacerse en euros y sobre el conjunto del préstamo, no únicamente observando el nuevo tipo anunciado.
Ejemplo sencillo de una novación
Imagina que tienes una hipoteca a la que todavía le quedan 150.000 euros de capital y 20 años de plazo.
Por una reducción de ingresos quieres disminuir la cuota mensual.
La entidad propone ampliar el plazo hasta 25 años.
La nueva cuota podría ser inferior porque el mismo capital se repartiría durante más mensualidades.
Sin embargo, mantener la deuda durante cinco años adicionales también puede incrementar los intereses totales pagados.
Por tanto, antes de aceptar deberías comparar al menos:
- cuota actual;
- nueva cuota;
- intereses restantes con las condiciones actuales;
- intereses estimados con el nuevo plazo;
- coste de realizar la novación.
Solo entonces puede evaluarse correctamente el efecto económico del cambio.
¿Cuándo puede tener sentido una novación?
Una novación puede estudiarse cuando las condiciones actuales han dejado de adaptarse a tu situación.
Por ejemplo:
- necesitas reducir la cuota;
- quieres modificar el plazo;
- buscas mejorar el tipo de interés;
- quieres modificar la modalidad de interés;
- necesitas ampliar capital;
- quieres modificar otras condiciones financieras del préstamo.
Pero que sea posible negociar un cambio no significa que cualquier novación resulte beneficiosa.
La cuestión fundamental es determinar si la mejora obtenida compensa los costes y las consecuencias de modificar el préstamo.
¿Qué documentación puede pedir el banco?
La entidad puede volver a analizar tu situación económica antes de aceptar determinadas modificaciones.
Puede solicitar documentación relativa a:
- ingresos;
- situación laboral;
- otras deudas;
- capital pendiente;
- situación financiera;
- características del inmueble;
- otros datos necesarios para analizar el riesgo.
Esto es especialmente relevante cuando la modificación supone aumentar el capital o alterar de forma importante las condiciones de devolución.
Qué debes pedir al banco antes de aceptar
No aceptes una modificación basándote únicamente en que la nueva cuota sea inferior.
Solicita información suficiente para comparar el préstamo antes y después de la novación.
Comprueba:
- Capital pendiente.
- Nuevo tipo de interés.
- Nueva cuota.
- Nuevo plazo.
- Comisión de novación, si existe.
- Otros costes de la operación.
- Productos o condiciones adicionales.
- Coste total estimado restante.
- Diferencia respecto a mantener la hipoteca actual.
Esta comparación permite saber si estás mejorando realmente la financiación o simplemente trasladando parte del coste hacia el futuro.
¿Y si el banco no acepta modificar la hipoteca?
La novación requiere normalmente un acuerdo con la entidad.
Si el banco no acepta las condiciones que solicitas, puedes estudiar otras posibilidades dependiendo de tu situación.
Una de ellas puede ser comprobar si otra entidad está dispuesta a ofrecer mejores condiciones mediante una subrogación hipotecaria.
También pueden existir otras alternativas dependiendo del objetivo concreto, como amortizar anticipadamente o analizar diferentes opciones de financiación.
Lo importante es comparar los costes de cada operación antes de tomar una decisión.
Modificar una hipoteca requiere mirar más allá de la cuota
Una novación puede ser una herramienta útil para adaptar una hipoteca a nuevas circunstancias.
Puede reducir una cuota, modificar el tipo de interés, cambiar el plazo o introducir otras condiciones.
Pero cada modificación tiene consecuencias.
Una cuota mensual inferior puede significar más años pagando intereses. Una mejora del tipo puede tener costes iniciales. Una ampliación de capital supone asumir más deuda.
Por eso, antes de modificar una hipoteca, la pregunta no debería ser únicamente:
«¿Cuánto pagaré al mes?»
También deberías preguntarte:
«¿Cuánto terminaré pagando en total después del cambio?»
Comparar ambos escenarios permite valorar con mucha más precisión si la novación realmente mejora tu hipoteca.