Cómo empezar a ahorrar: guía para organizar tus finanzas y crear un plan de ahorro
Ahorrar consiste en reservar una parte del dinero disponible en lugar de destinarlo al consumo inmediato. Puede servir para afrontar gastos imprevistos, financiar objetivos futuros o mejorar la estabilidad económica personal.
Sin embargo, empezar a ahorrar no consiste únicamente en intentar gastar menos. Para que el ahorro pueda mantenerse en el tiempo resulta útil conocer cuánto dinero entra y sale cada mes, establecer objetivos y decidir qué cantidad puede reservarse de forma realista.
No existe una cantidad de ahorro adecuada para todo el mundo. El punto de partida dependerá de los ingresos, los gastos, las deudas, las responsabilidades familiares y los objetivos de cada persona.
¿Por dónde empezar a ahorrar?
Antes de fijar una cantidad concreta conviene conocer la situación financiera actual.
Un primer análisis puede dividirse en cuatro elementos:
- ingresos;
- gastos fijos;
- gastos variables;
- deudas y otras obligaciones económicas.
La diferencia entre los ingresos y todos los gastos permite conocer qué margen existe para ahorrar.
Si los gastos consumen prácticamente todos los ingresos, el primer objetivo puede ser identificar qué partidas pueden ajustarse antes de establecer una cantidad de ahorro periódica.
¿Por qué es importante hacer un presupuesto?
Un presupuesto permite visualizar de dónde procede el dinero y a qué se destina.
Para elaborarlo pueden registrarse los ingresos y clasificar los gastos durante un periodo determinado.
Entre los gastos fijos pueden encontrarse, por ejemplo:
- vivienda;
- suministros;
- seguros;
- préstamos;
- determinadas suscripciones.
Los gastos variables pueden incluir alimentación, ocio, ropa, transporte y otras compras cuyo importe cambia de un mes a otro.
Registrar estos movimientos permite detectar gastos que pueden pasar desapercibidos cuando se analizan de forma aislada.
El objetivo no es eliminar automáticamente todo gasto no esencial, sino saber cuánto dinero se utiliza realmente y tomar decisiones con información suficiente.
¿Cuánto dinero deberías ahorrar cada mes?
No existe un porcentaje universal que deba ahorrar todo el mundo.
En educación financiera se utilizan en ocasiones reglas orientativas que distribuyen los ingresos entre necesidades, gastos discrecionales y ahorro. Pueden servir como referencia, pero no deben interpretarse como una obligación.
Una persona con gastos elevados o ingresos reducidos puede comenzar reservando una cantidad pequeña.
Lo importante es que el objetivo sea sostenible.
Ahorrar una cantidad moderada de forma constante puede resultar más efectivo que establecer inicialmente una cifra demasiado elevada y abandonar el plan pocos meses después.
¿Qué es un fondo de emergencia?
Un fondo de emergencia es dinero reservado específicamente para afrontar gastos imprevistos o periodos de dificultad económica.
Puede utilizarse, por ejemplo, ante una reparación inesperada, una reducción temporal de ingresos u otras necesidades que no estaban incluidas en el presupuesto habitual.
Su finalidad es evitar que determinados imprevistos obliguen a recurrir inmediatamente a préstamos, tarjetas de crédito u otras formas de financiación.
Por ello, crear este colchón suele ser uno de los primeros objetivos dentro de una estrategia de ahorro.
¿Cuánto debería tener un fondo de emergencia?
La cantidad adecuada depende de las circunstancias personales.
Tradicionalmente se utiliza como referencia disponer de varios meses de gastos habituales, pero la cifra necesaria puede variar considerablemente.
Una persona con ingresos muy estables y pocos gastos puede necesitar un colchón diferente al de un trabajador con ingresos variables o una familia con varias personas a cargo.
Una forma práctica de establecer el objetivo consiste en calcular primero cuánto dinero se necesita cada mes para cubrir los gastos esenciales y, a partir de esa cifra, determinar progresivamente el tamaño del fondo.
No es necesario disponer de toda esa cantidad desde el principio.
El fondo puede construirse mediante aportaciones periódicas.
¿Dónde guardar el fondo de emergencia?
El fondo de emergencia debe estar disponible cuando realmente se necesite.
Por ello, la liquidez es uno de los factores fundamentales.
Puede mantenerse, por ejemplo, en una cuenta separada que permita disponer del dinero con facilidad y que evite mezclarlo constantemente con los gastos cotidianos.
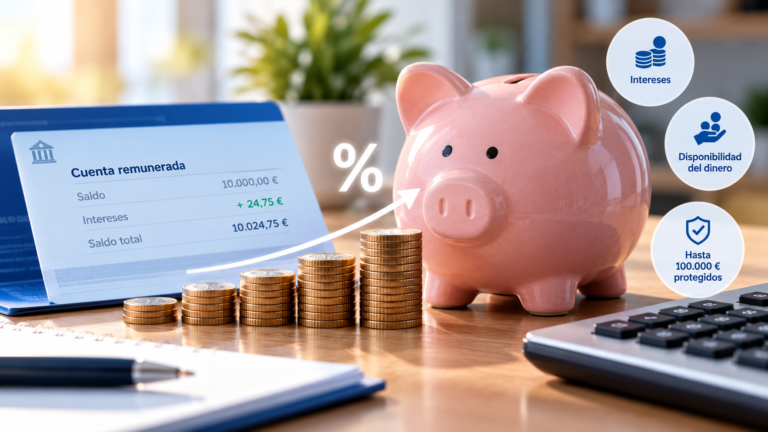
Algunos productos bancarios pueden ofrecer además remuneración.
Sin embargo, obtener la máxima rentabilidad posible no debería ser el único criterio para un dinero cuya función principal es afrontar imprevistos.
Antes de elegir dónde mantenerlo conviene valorar especialmente la disponibilidad del dinero, las condiciones del producto y su seguridad.
¿Cómo establecer objetivos de ahorro?
Ahorrar suele resultar más sencillo cuando existe un objetivo concreto.
En lugar de plantearse simplemente “quiero ahorrar”, puede definirse:
- qué se quiere conseguir;
- cuánto dinero será necesario;
- cuándo se necesitará;
- cuánto habrá que reservar periódicamente.
Por ejemplo, si un objetivo requiere 3.000 euros dentro de 20 meses, dividir esa cantidad entre el número de meses permite obtener una referencia inicial de 150 euros mensuales.
Después habrá que comprobar si esa aportación encaja realmente en el presupuesto.
Pueden existir simultáneamente varios objetivos: un fondo de emergencia, un viaje, la entrada de una vivienda o una reserva para gastos futuros.
¿Es mejor ahorrar al principio o al final del mes?
Una estrategia consiste en reservar la cantidad destinada al ahorro poco después de recibir los ingresos, en lugar de esperar a comprobar qué dinero queda al finalizar el mes.
Esto puede realizarse mediante una transferencia periódica a otra cuenta.
La ventaja es que el ahorro pasa a formar parte de la planificación mensual.
Sin embargo, la cantidad programada debe ser compatible con los gastos y obligaciones reales. Automatizar una aportación excesiva que después tenga que recuperarse constantemente no mejora la planificación financiera.
¿Dónde puedes guardar tus ahorros?
La respuesta depende de para qué y cuándo se necesitará el dinero.
Para cantidades que deben permanecer disponibles pueden utilizarse cuentas bancarias y determinados productos de ahorro líquidos.
Si el dinero no va a necesitarse durante un periodo concreto, pueden estudiarse otras alternativas, como determinados depósitos.
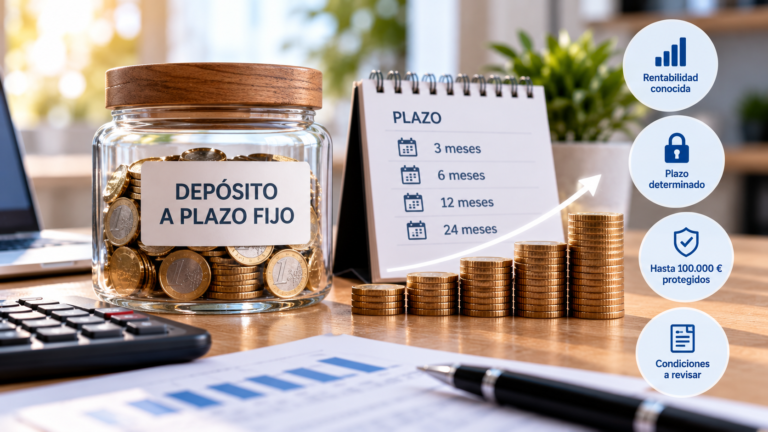
Un depósito a plazo supone entregar una cantidad a una entidad durante un periodo acordado a cambio de la remuneración pactada. La disponibilidad anticipada puede estar sometida a las condiciones del producto.
Por ello, no debería utilizarse el mismo criterio para el dinero necesario ante una emergencia que para unos ahorros que no se prevé utilizar durante un plazo determinado.
¿Están protegidos los ahorros depositados en un banco?
Los depósitos bancarios incluidos dentro del sistema de garantía cuentan con una protección específica.
En España, con carácter general, el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad para los depósitos dinerarios garantizados.
Entre los productos habitualmente cubiertos se encuentran cuentas corrientes, cuentas de ahorro y determinados depósitos.
No todos los productos financieros están protegidos de la misma manera.
Por ejemplo, la protección de los depósitos bancarios no significa que una inversión esté protegida frente a posibles pérdidas de mercado.
Por ello es importante distinguir entre ahorro bancario e inversión.
¿Qué efecto tiene la inflación sobre tus ahorros?
La inflación supone un aumento general de los precios y puede reducir el poder adquisitivo del dinero.
Esto significa que una determinada cantidad puede permitir comprar menos bienes y servicios en el futuro si los precios aumentan.
Por tanto, mantener dinero durante largos periodos sin remuneración puede implicar una pérdida de poder adquisitivo en términos reales.
Sin embargo, esto no significa que todo el ahorro deba invertirse buscando rentabilidad.
El dinero destinado a necesidades próximas o emergencias cumple una función diferente al capital que puede mantenerse invertido durante periodos más largos.
¿Ahorrar e invertir son lo mismo?
No.
Aunque están relacionados, ahorro e inversión responden a conceptos diferentes.
Ahorrar implica reservar una parte del dinero para utilizarla posteriormente.
Invertir supone destinar capital a determinados activos o productos con la expectativa de obtener una rentabilidad, asumiendo las características y riesgos correspondientes.
Antes de invertir resulta importante analizar aspectos como el horizonte temporal, la liquidez necesaria y la capacidad para asumir pérdidas.
Por ello, disponer de ahorro no significa automáticamente que todo ese dinero deba invertirse.
Errores habituales al intentar ahorrar
Algunos comportamientos pueden dificultar la creación de un ahorro estable.
Entre ellos:
- establecer objetivos imposibles de mantener;
- no conocer cuánto se gasta realmente;
- utilizar constantemente los ahorros para gastos ordinarios;
- no separar el fondo de emergencia de otros objetivos;
- centrarse únicamente en pequeños gastos ignorando partidas importantes;
- contratar productos financieros que no se comprenden;
- buscar rentabilidad sin valorar la liquidez o el riesgo.
El ahorro debe adaptarse a la situación financiera real y puede modificarse cuando cambian los ingresos, los gastos o los objetivos.
¿Cómo crear un plan de ahorro sencillo?
Un plan inicial puede construirse siguiendo unos pasos básicos.
Primero, registrar los ingresos y gastos para conocer la situación actual.
Después, determinar cuánto dinero puede reservarse sin comprometer los gastos esenciales ni las obligaciones económicas.
A continuación, establecer uno o varios objetivos y asignar una cantidad periódica a cada uno.
Uno de los primeros puede ser construir progresivamente un fondo de emergencia.
Finalmente, conviene revisar periódicamente el plan y modificar las aportaciones cuando cambie la situación económica.
El objetivo no es crear un sistema rígido, sino convertir el ahorro en una parte planificada de las finanzas personales.